Bawaslu Kota Surabaya Gelar Diskusi Internal, Bahas Transparansi dan Akuntabilitas Pengelolaan Keuangan
|
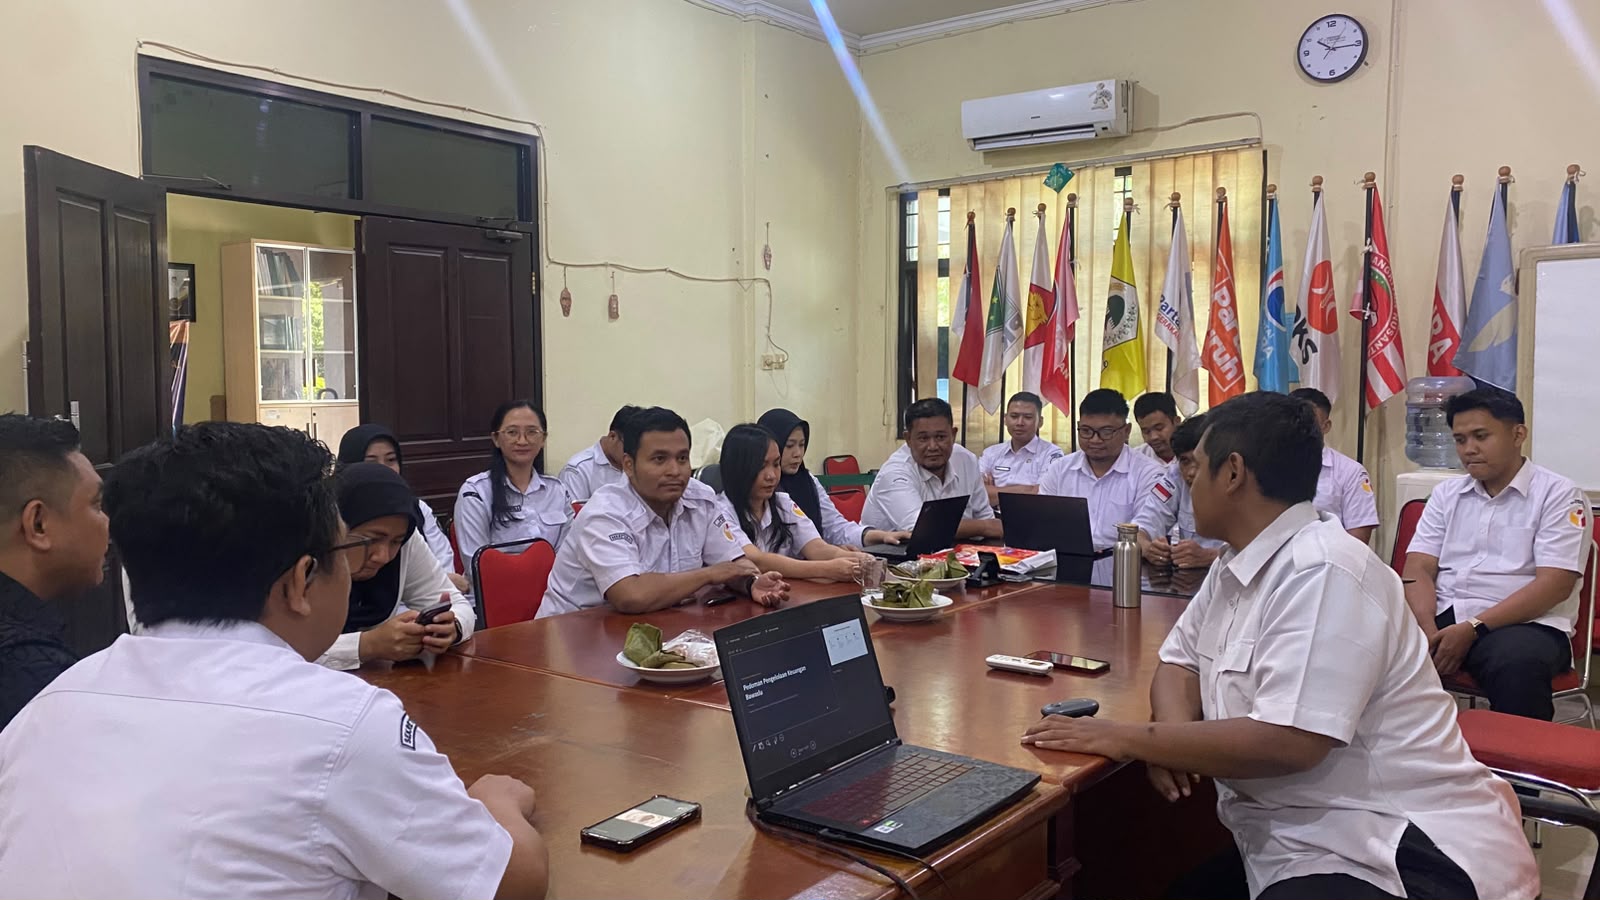
Surabaya - Guna memperkuat kapasitas sekretariat dalam tata kelola anggaran negara, Bawaslu Kota Surabaya menggelar diskusi internal pada Rabu (04/11/2026). Kegiatan yang berlangsung di ruang rapat kantor Bawaslu Kota Surabaya ini diikuti oleh jajaran pimpinan dan staf, mulai dari Ketua, Anggota, Kepala Sekretariat, Kepala Subbagian, hingga seluruh staf sekretariat. Agenda ini berfokus pada penguatan pemahaman regulasi keuangan demi mewujudkan lembaga pengawas pemilu yang profesional.
Dalam diskusi tersebut, Kepala Subbagian Administrasi Bawaslu Kota Surabaya, Tangguh Gradhianta, hadir sebagai pemateri internal. Ia memaparkan sekaligus mengkaji secara mendalam Keputusan Bawaslu Nomor 61/HK.01.00/K1/02/2024 tentang Pengelolaan Keuangan yang Transparan dan Akuntabel di Lingkungan Bawaslu. Sosialisasi ini menjadi langkah konkret Bagian Keuangan Bawaslu Kota Surabaya untuk memastikan seluruh jajaran memahami pedoman terbaru dalam pelaksanaan tugas administrasi.
Keputusan Bawaslu Nomor 61/HK.01.00/K1/02/2024 sendiri merupakan regulasi pedoman baru yang disusun untuk mengatur seluruh skema pengelolaan keuangan dari tingkat pusat hingga daerah. Aturan yang berlaku efektif sejak 1 Februari 2024 ini menandai reformasi signifikan dengan menggantikan Keputusan Sekjen Bawaslu Nomor 0343/Bawaslu/SJ/KU.00.03/VI/2019. Perubahan ini dilakukan untuk menjawab tantangan dan kebutuhan tata kelola keuangan lembaga negara yang modern, efisien, dan bertanggung jawab.
Secara teknis, cakupan pedoman baru ini sangat luas karena mengawal seluruh alur pelaksanaan anggaran APBN. Cakupan tersebut mencakup pengelolaan perbendaharaan, tata kelola Uang Persediaan (UP) dan Tambahan UP (TUP), pengujian tagihan, penerbitan Surat Perintah Membayar (SPM), hingga pencatatan akuntansi dan pelaporan akhir. Pengetatan ini memastikan setiap rupiah anggaran negara yang digunakan dapat dipertanggungjawabkan secara terbuka dan siap diuji melalui proses audit.
Selain alur umum, standar akuntabilitas dalam pedoman tersebut mengatur detail batas nilai pengadaan barang/jasa beserta dokumen bukti yang wajib dilampirkan. Untuk pengadaan bernilai besar di atas Rp200 juta, pengelola keuangan diwajibkan menggunakan kontrak formal yang dilengkapi jaminan pembayaran. Ketentuan ini diterapkan untuk meminimalisasi risiko penyalahgunaan anggaran serta menjamin bahwa seluruh proses pengadaan berskala besar berjalan sesuai prosedur hukum yang berlaku.
Sisi kepatuhan fiskal dan perpajakan juga mendapat porsi perhatian yang sangat ketat dalam aturan anyar ini. Setiap transaksi yang dilakukan oleh satuan kerja Bawaslu wajib melakukan pemotongan dan pemungutan pajak secara disiplin sesuai aturan perundang-undangan. Penggunaan E-Faktur diwajibkan untuk setiap transaksi nominal di atas Rp2 juta, di mana bendahara bertanggung jawab penuh melakukan validasi keabsahan NPWP rekanan serta ketepatan bukti penyetoran pajak.
Sebagai langkah tindak lanjut, diskusi internal ini merumuskan sejumlah rekomendasi strategis demi kelancaran implementasi di lapangan. Seluruh pengelola keuangan diinstruksikan untuk mematuhi format pelaporan terbaru guna menekan risiko temuan Badan Pemeriksa Keuangan (BPK) melalui peningkatan validitas bukti pembayaran. Di samping itu, percepatan penyelesaian administrasi TUP ditargetkan secara ketat untuk menghindarkan satuan kerja dari sanksi atau denda administrasi.
Secara keseluruhan, penerbitan dan pengkajian Keputusan Bawaslu Nomor 61/HK.01.00/K1/02/2024 menjadi tonggak penting reformasi tata kelola keuangan di tubuh Bawaslu. Pedoman ini tidak hanya diposisikan sebagai aturan administratif semata, melainkan instrumen utama dalam mewujudkan prinsip good governance. Melalui komitmen transparansi ini, Bawaslu Kota Surabaya optimistis dapat menjaga kepercayaan publik dalam mengawal integritas pengawasan pemilihan umum.
Penulis dan Foto: Debbie
Editor: Suib